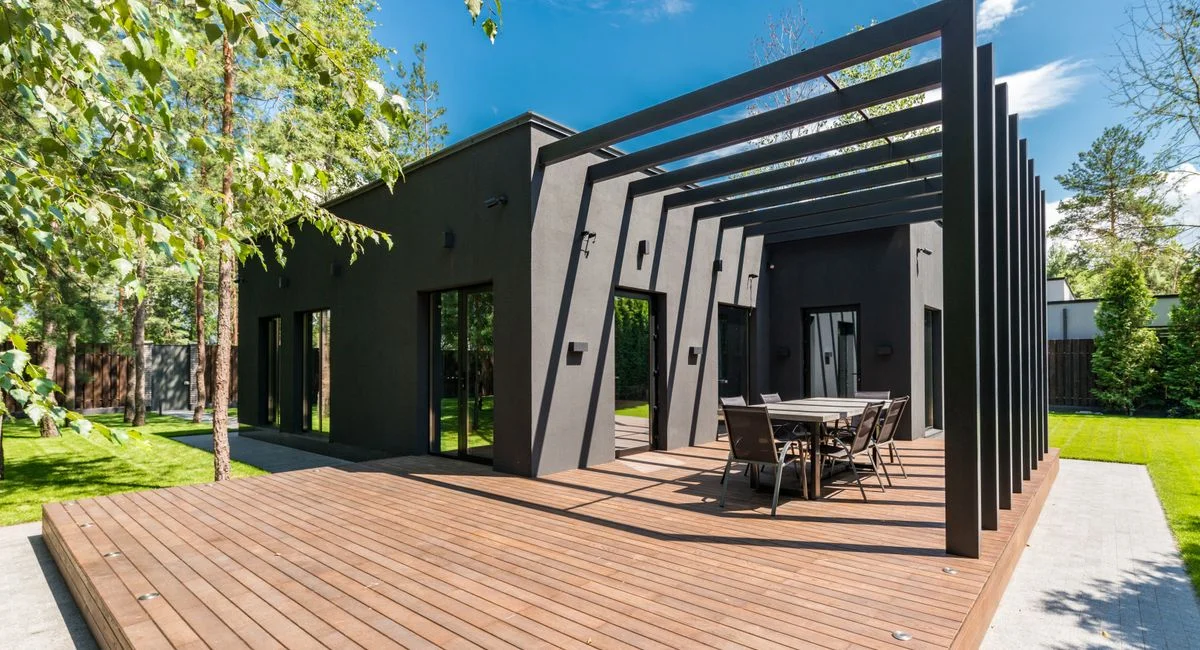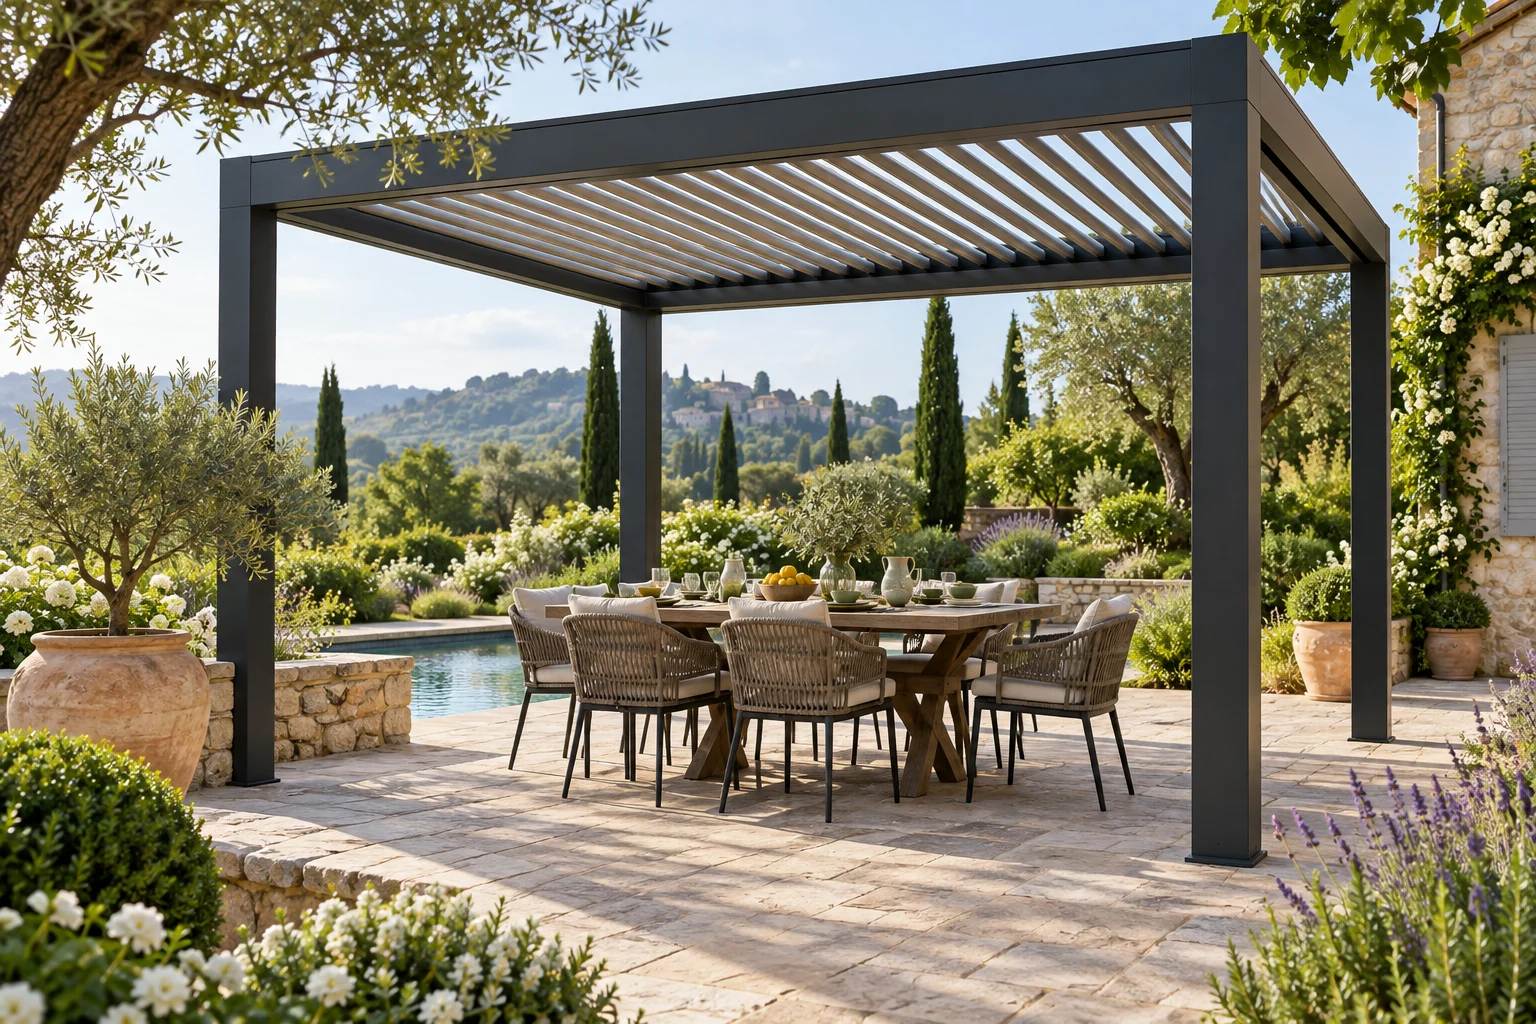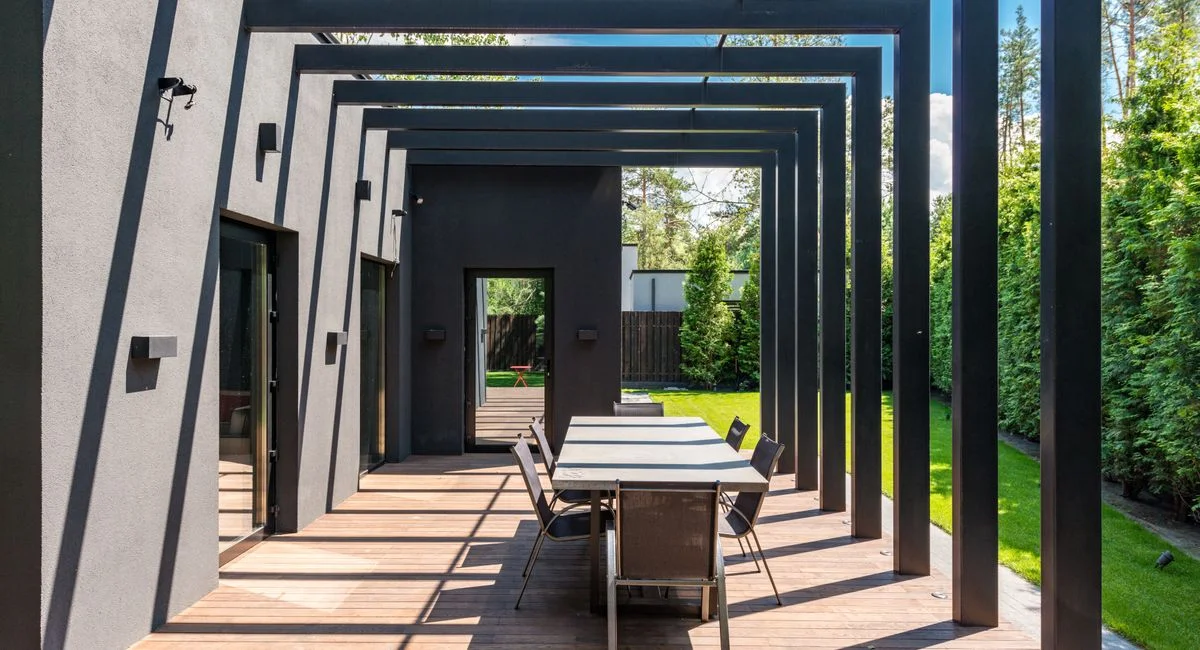
Vous devez surtout trancher une question simple avant de penser formulaire, votre pergola reste-t-elle une structure ouverte, ou devient-elle une surface « fermée » assimilable à une pièce type véranda ? Une pergola ouverte est généralement présentée comme non taxable, tandis qu’une pergola fermée peut déclencher des taxes locales et une déclaration aux impôts, après l’achèvement des travaux. D’autres repères sont réunis dans la rubrique conseils pratiques pour votre pergola.
À retenir
Une pergola ouverte est généralement annoncée comme hors taxes et hors déclaration fiscale, tandis qu’une pergola fermée peut vous faire basculer vers une déclaration et des taxes locales. L’urbanisme en mairie se décide en amont, la fiscalité se règle après travaux si votre cas y entre réellement.
La pergola ouverte et la pergola fermée ne déclenchent pas la même réponse fiscale
La décision pratique, c’est la suivante, si votre projet reste une structure ouverte, beaucoup de contenus la décrivent comme non soumise à taxes et donc sans déclaration aux impôts, alors qu’une structure fermée est présentée comme taxable, car elle se rapproche d’une véranda.
Quand une pergola reste hors impôts ?
Dans les éléments collectés, une pergola « classique », décrite comme ouverte, est annoncée comme n’entraînant ni taxes ni déclaration aux impôts. La même source précise toutefois qu’une démarche en mairie peut rester nécessaire côté urbanisme, même si l’aspect fiscal ne suit pas. Sur un sujet voisin, voyez aussi question du permis de construire.
Votre sortie concrète, si vous êtes dans ce cas, consiste à formaliser votre réponse en une phrase avant toute paperasse fiscale
Bon à savoir
Si la pergola reste ouverte, notez noir sur blanc ce qui la rend ouverte dans votre projet, par exemple absence de fermeture latérale fixe, absence de parois créant un volume clos. Cette description servira si l’administration vous demande de qualifier l’aménagement.
Quand la pergola change la fiscalité locale ?
Les passages collectés opposent clairement la pergola ouverte à la pergola fermée, décrite comme pouvant « s’apparenter à une véranda » et devenir soumise à diverses taxes.
Dans la pratique, votre décision se joue sur un critère lisible pour un propriétaire, si vous ajoutez des fermetures sur les côtés, vous créez un espace qui ressemble moins à un ombrage extérieur et plus à une extension. Si votre projet dérive vers une logique « pièce en plus », vous avez intérêt à vous caler sur les repères d’une véranda, car c’est précisément l’assimilation évoquée. Dans ce cas, Les règles de la véranda permettent de vous poser les bonnes questions d’extension et de surface, plutôt que de rester sur le mot « pergola ». Vous trouverez un éclairage complémentaire dans l’implantation et la résistance réelle.
Attention
Les extraits fournis ne contiennent pas de définition officielle et complète de ce qui rend une pergola « fermée » au sens fiscal. Si votre fermeture est partielle, amovible, ou si vous hésitez entre stores et parois, évitez de conclure trop vite à « non taxable » uniquement parce que le vendeur parle de pergola.
La règle à vérifier avant de remplir un formulaire
Avant de chercher le bon Cerfa fiscal, une vérification vous évite un mauvais aiguillage, votre pergola est-elle soumise à déclaration au sens fiscal dans votre situation ? La source qui cite le formulaire H1 l’encadre bien avec la condition « si votre pergola est soumise à déclaration ».
Votre sortie concrète ici, c’est une décision binaire qui conditionne tout le reste
Pergola clairement ouverte
Vous restez sur une logique d’urbanisme en mairie, sans basculer automatiquement vers une déclaration fiscale selon les extraits fournis
Pergola avec fermeture assimilable à une extension
Vous préparez une démarche fiscale après travaux, car elle est présentée comme taxable
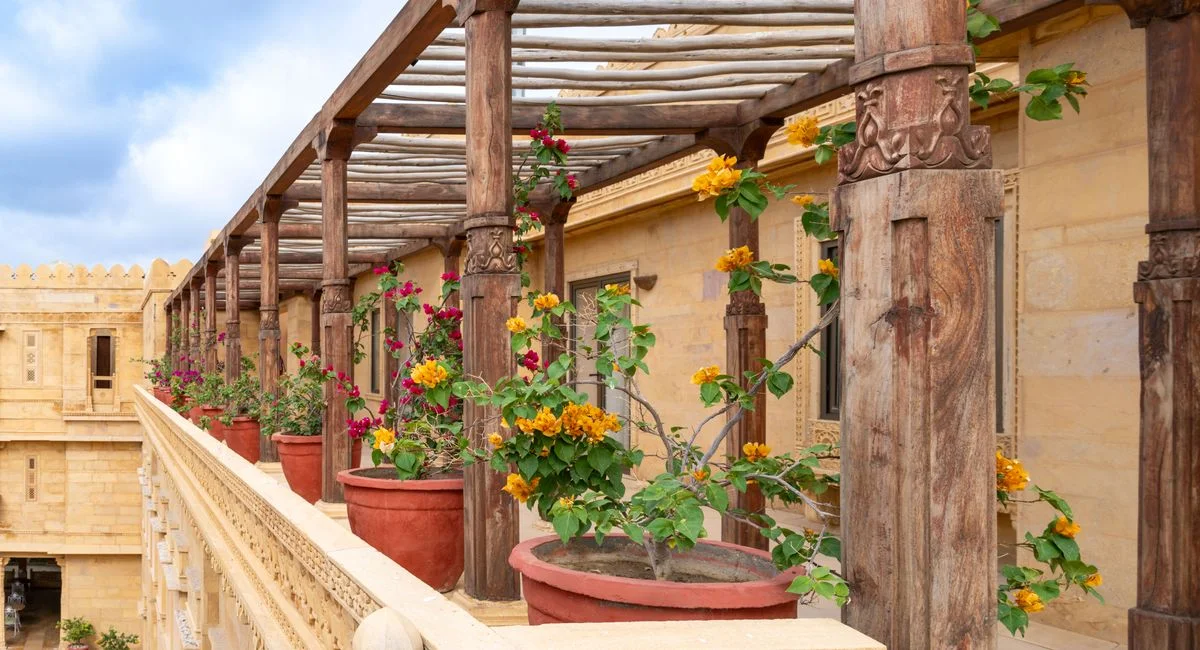
La déclaration préalable ou le permis de construire décident souvent avant les impôts
Dans les passages collectés, même lorsqu’une pergola ouverte est dite « sans taxes », une démarche d’urbanisme en mairie reste évoquée. La logique est simple pour le particulier, vous sécurisez d’abord l’autorisation d’urbanisme, puis vous traitez la fiscalité uniquement si votre cas bascule vers une pergola « fermée » ou assimilée.
Le seuil de surface et l’emprise au sol
Plusieurs extraits parlent de seuils de surface pour décider de la démarche en mairie, avec une mention d’exception et de zone urbaine couverte par un PLU. Comme ces seuils ne sont pas cités dans une source officielle fournie dans votre dossier, je ne les transforme pas ici en règle certaine applicable partout, mais je garde l’idée utile, la surface et l’emprise au sol structurent la décision.
Votre sortie concrète, c’est une préparation rapide qui évite les approximations au guichet urbanisme
Bon à savoir
Mesurez l’emprise au sol sur plan avant tout échange en mairie, même pour une pergola « légère ». Une mesure au plus large, poteaux compris, évite de changer de procédure en cours de route.
La différence entre pergola adossée et autoportée
Les extraits distinguent la pergola adossée et la pergola autoportée, avec l’idée que l’adossée modifie l’aspect extérieur d’un bâti existant, et que l’autoportée s’analyse comme une construction nouvelle, même si elle reste soumise à des seuils de surface. Cette distinction aide surtout à anticiper le type de pièces demandées en mairie, car la façade est concernée dans un cas et pas dans l’autre.
Le cas du PLU qui relève le seuil
Un extrait mentionne une exception liée au PLU, avec un relèvement de seuil présenté comme possible pour certaines pergolas adossées, et recommande une confirmation en mairie. Comme cette exception dépend précisément de votre commune et de votre situation, le point utile n’est pas le chiffre, mais la méthode de décision, vous vérifiez l’existence d’un PLU et vous qualifiez votre pergola avant de conclure à « simple déclaration » ou « permis ».
| Situation | Choix | Limite |
|---|---|---|
| Pergola adossée à la maison | Vous examinez l’impact sur la façade et préparez des éléments d’intégration visuelle | Un PLU peut changer la lecture des seuils, la confirmation reste communale |
| Pergola autoportée dans le jardin | Vous la traitez comme une construction indépendante pour le dossier mairie | Les seuils restent liés à la surface, même sans contact avec la maison |
| Commune couverte par un PLU | Vous vérifiez le PLU avant de choisir la procédure | L’exception évoquée peut ne pas s’appliquer à tous les types de pergolas |
La déclaration aux services fiscaux se joue après la fin des travaux
Si votre pergola entre réellement dans un cas « soumis à déclaration » sur le plan fiscal, les extraits fournis donnent une méthode très actionnable, le formulaire dépend du type de bien, et le délai court à partir de la fin des travaux. L’ordre compte, car l’administration fiscale vous demande des éléments stabilisés, pas un projet en cours.
Les pièces à préparer
action rendue plus simple
À utiliser seulement si la pergola est réellement soumise à déclaration fiscale et après la fin des travaux.
Le formulaire H1 pour une maison individuelle
Pour une maison individuelle, la source collectée cite le formulaire H1 « Cerfa n°6650 » comme support de déclaration lorsque la pergola est soumise à déclaration. Cette mention vous sert surtout à éviter de partir sur un formulaire inadapté.
Attention
Le passage fourni indique un formulaire et un numéro, mais il ne détaille pas ici les cas exacts qui rendent une pergola « soumise à déclaration » fiscalement. Ne lancez pas un envoi uniquement parce que vous avez trouvé le Cerfa, tant que la qualification ouverte ou fermée reste incertaine.
Le délai de 90 jours après l’achèvement
Le même contenu précise que le document doit être envoyé dans les 90 jours suivant la fin des travaux. Le point de départ à retenir est donc l’achèvement, pas la date de commande, ni la date de paiement, ni la date d’accord en mairie.
Votre sortie concrète consiste à fixer une date d’achèvement défendable, puis à caler votre envoi dans la foulée
Bon à savoir
Vous notez la date à laquelle la pergola est utilisable telle qu’elle restera, avec ses fermetures éventuelles posées. Une date « fin de chantier » stable évite les hésitations si vous terminez en plusieurs passages.
Les informations à réunir pour éviter un dossier incomplet
Le passage collecté liste des informations attendues, dont les dimensions, les caractéristiques et la localisation exacte sur le terrain. Vous gagnez du temps en préparant ces éléments avant de commencer, car ce sont des points qui reviennent dans tous les échanges.
Les pièces à préparer s’assemblent bien sous forme de mini-dossier unique, à garder avec vos documents maison
Bon à savoir
Quand une pergola est borderline entre ouverte et « quasi fermée », une photo datée et un croquis coté peuvent compléter vos dimensions. L’objectif n’est pas d’ajouter des preuves, mais d’éviter une description ambiguë du projet réel.
Les risques d’un oubli et les cas qui ne demandent rien
Deux idées doivent cohabiter sans se contredire, certains cas sont présentés comme sans formalité, mais un oubli de déclaration quand elle est requise peut avoir des conséquences sérieuses. Les extraits listent des exceptions et des risques, toutefois les montants et sanctions évoqués ne sont pas sourcés ici par un texte officiel, donc je les traite comme un signal d’enjeu, pas comme une grille de pénalités certaine.
La pergola de moins de 5 m²
Un extrait indique que les pergolas de moins de 5 m² font partie des exceptions ne nécessitant aucune déclaration, tout en mentionnant des variations en secteur protégé. Comme cet élément n’est pas confirmé par une source officielle dans votre dossier, retenez surtout le réflexe utile, les très petites surfaces peuvent relever d’un régime allégé, mais le secteur protégé change la donne.
La structure démontable et la durée d’installation
Le même passage mentionne des structures démontables installées seulement une partie de l’année, avec des durées différentes selon que le terrain est en secteur protégé ou non. Ici encore, l’intérêt pour vous est la question à trancher, votre pergola est-elle réellement démontable sans démolition et reste-t-elle temporaire au sens strict ? Si la réponse est non, vous évitez de vous appuyer sur l’exception « démontable ». Le sujet est approfondi dans la bonne façon de fixer.
Les conséquences d’une omission sur la revente et les taxes
Les extraits citent des risques en cas de non-déclaration, dont des complications lors de la revente et un rattrapage fiscal. Sans texte officiel joint ici pour qualifier précisément ces conséquences, la décision actionnable reste simple, si votre pergola est fermée ou assimilable à une extension, vous traitez la conformité comme un élément de valeur du bien, au même titre qu’une annexe non régularisée.
| Situation | Choix | Limite |
|---|---|---|
| Pergola ouverte, sans fermeture | Vous documentez la configuration ouverte et vous ne déclenchez pas d’emblée une déclaration fiscale | Une évolution vers des fermetures peut changer le diagnostic |
| Pergola fermée ou quasi pièce | Vous anticipez une déclaration après achèvement et vous préparez les infos de surface et d’implantation | La qualification exacte « fermée » n’est pas détaillée officiellement dans les sources fournies |
| Pergola annoncée démontable | Vous vérifiez si elle est réellement déplaçable sans démolition et si la durée est strictement temporaire | Les durées et exceptions citées varient selon le secteur, dont le secteur protégé |
Les sources utilisées
- outdoor-project.fr — Comment déclarer une pergola aux impôts - Outdoor Project
- renoval-veranda.com — Faut-il déclarer une pergola en mairie ?, guide pratique
- pergolux.fr — Doit-on déclarer une pergola ? Seuils (5m², 20m²) et Fiscalité
Daniel Krason
Directeur de rédaction, formé en électrotechnique. Du chantier à la rédaction, Daniel explique les choix techniques et les points à vérifier avant de se lancer.